Domain cddo.de kaufen?
Wir ziehen mit dem Projekt
cddo.de um.
Sind Sie am Kauf der Domain
cddo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cddo.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
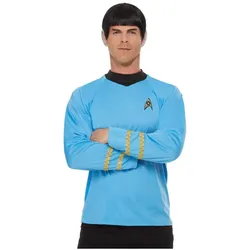
Smiffys Star Trek: Uniform Medical - Wissenschaft / Medizin (S)Werde Teil der Enterprise Crew und unterstütze Captain Kirk und seinen treuen Berater Spock auf ihrer Expedition durch das Universum! Dieses Shirt im Design der Medical-Uniformen aus "Raumschiff Enterprise - The Original Series" ist ein Muss für jeden Trekkie und wird dir sogar neidische Blicke von Spock und Doktor McCoy einbringen. Um deinen Cosplay-Auftritt noch zu vervollständigen, fehlt nur noch eine dunkle Hose - schon bist du ein Mitglied des Raumschiff Enterprise! Lieferumfang: Oberteil Offiziell lizenziertes Merchandise von Star Trek.60,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung und Entwicklung in der Primarstufe, Fachbücher von Martin A. Hainz, Andrea Holzinger, Luise Hollerer, Gabriele Khan-SvikDas Fachbuch "Forschung und Entwicklung in der Primarstufe" bietet einen umfassenden Einblick in die Entwicklungen und Forschungsprojekte des Forum Primar, einer bedeutenden Vernetzungsplattform für Pädagogische Hochschulen in Österreich. Es beleuchtet die Geschichte und die Errungenschaften dieser Institution, die den Austausch zwischen Lehrenden fördert und innovative Ansätze in der Primarstufenpädagogik vorantreibt. Die Festschrift dokumentiert nicht nur abgeschlossene Projekte, sondern auch aktuelle Forschungsaktivitäten, die zur Qualitätsentwicklung in der Bildung beitragen. Mit Beiträgen von renommierten Autor*innen und einer Vielzahl von Perspektiven ist dieses Buch eine wertvolle Ressource für alle, die sich mit der Primarstufenpädagogik und deren Weiterentwicklung beschäftigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Fachbuch "Führung in Wissenschaft und Forschung" von Reinhold Haller bietet eine umfassende und praxisorientierte Anleitung für Führungskräfte im Wissenschafts- und Forschungsbereich. Es adressiert die Herausforderungen, die sich aus der Kombination von wissenschaftlicher Exzellenz und effektiver Führung ergeben. Das Buch vermittelt nicht nur theoretische Grundlagen, sondern auch praktische Werkzeuge für Personalführung, Teammanagement und die Anwendung evidenzbasierter Instrumente. Ein besonderer Fokus liegt auf der nachhaltigen Konfliktbewältigung, der passgenauen Personalauswahl und dem Selbstmanagement, um eine gesunde Work-Life-Balance zu fördern. Mit 339 Seiten bietet dieses Handbuch eine wertvolle Ressource für alle, die ihre Führungsfähigkeiten in einem akademischen Umfeld weiterentwickeln möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smiffys Star Trek: Uniform Medical - Wissenschaft / Medizin (S)Werde Teil der Enterprise Crew und unterstütze Captain Kirk und seinen treuen Berater Spock auf ihrer Expedition durch das Universum! Dieses Shirt im Design der Medical-Uniformen aus "Raumschiff Enterprise - The Original Series" ist ein Muss für jeden Trekkie und wird dir sogar neidische Blicke von Spock und Doktor McCoy einbringen. Um deinen Cosplay-Auftritt noch zu vervollständigen, fehlt nur noch eine dunkle Hose - schon bist du ein Mitglied des Raumschiff Enterprise! Lieferumfang: Oberteil Offiziell lizenziertes Merchandise von Star Trek.60,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung und Entwicklung in der Primarstufe, Fachbücher von Martin A. Hainz, Andrea Holzinger, Luise Hollerer, Gabriele Khan-SvikDas Fachbuch "Forschung und Entwicklung in der Primarstufe" bietet einen umfassenden Einblick in die Entwicklungen und Forschungsprojekte des Forum Primar, einer bedeutenden Vernetzungsplattform für Pädagogische Hochschulen in Österreich. Es beleuchtet die Geschichte und die Errungenschaften dieser Institution, die den Austausch zwischen Lehrenden fördert und innovative Ansätze in der Primarstufenpädagogik vorantreibt. Die Festschrift dokumentiert nicht nur abgeschlossene Projekte, sondern auch aktuelle Forschungsaktivitäten, die zur Qualitätsentwicklung in der Bildung beitragen. Mit Beiträgen von renommierten Autor*innen und einer Vielzahl von Perspektiven ist dieses Buch eine wertvolle Ressource für alle, die sich mit der Primarstufenpädagogik und deren Weiterentwicklung beschäftigen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.